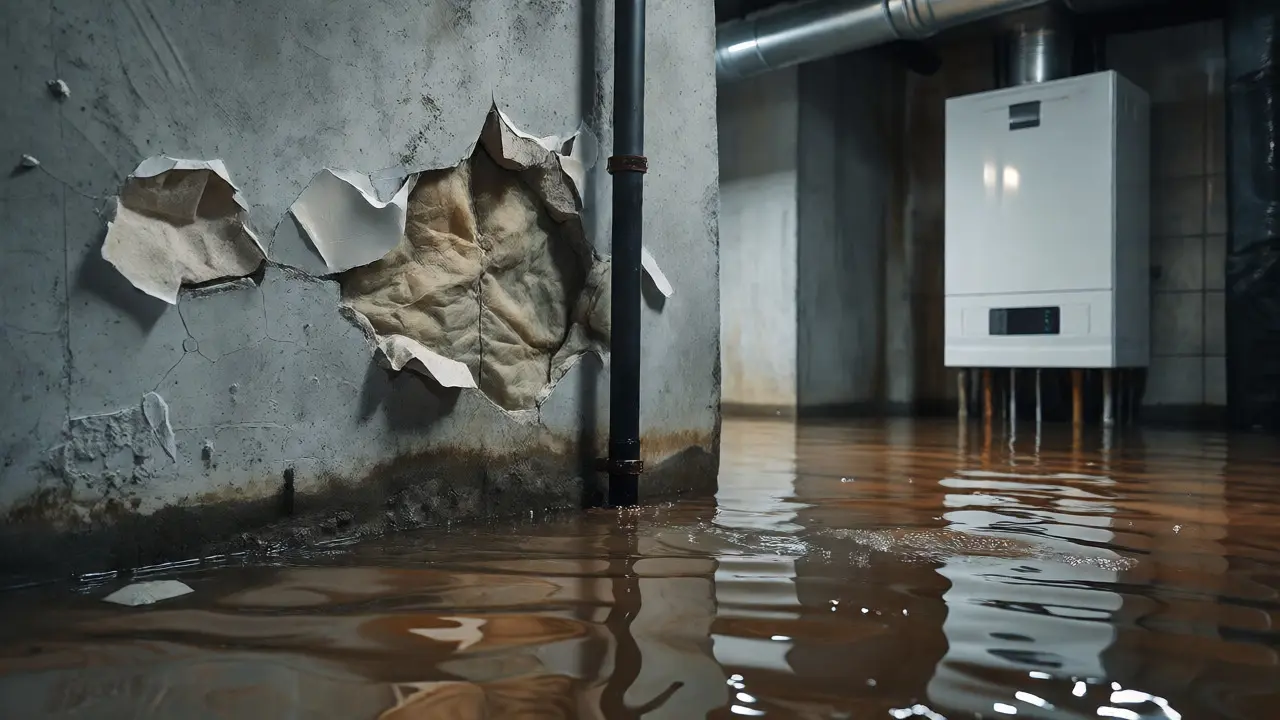
Stellen Sie sich vor, ein Rohr bricht im Keller. Das Wasser steht schnell zwei Meter hoch, der Putz blättert ab, die Heizung ist hinüber. Die Rechnung? Schnell mal 40.000 Euro. Ohne Wohngebäudeversicherung müssen Sie das aus der eigenen Tasche zahlen. Mit ihr übernimmt die Versicherung den Schaden - vorausgesetzt, Ihre Police deckt Leitungswasser ab und die Summe stimmt. Als Eigentümer in Deutschland tragen Sie nicht nur die Freude am Eigenheim, sondern auch ein erhebliches finanzielles Risiko. Zwei Policen sind dabei essenziell: die Gebäudeversicherung für Ihr Haus selbst und die Haftpflicht für Schäden, die von Ihrem Grundstück ausgehen. Aber was kosten diese Absicherungen wirklich? Und wo lauern die versteckten Fallen bei der Tarifwahl?
Warum zwei Versicherungen für ein Dach über dem Kopf?
Viele Verwechslungen entstehen, weil Begriffe wie "Hausrat" und "Gebäude" vermischt werden. Hier die klare Trennung: Die Hausratversicherung schützt alles, was drin ist (Möbel, Technik). Die Wohngebäudeversicherung hingegen sichert die Bausubstanz - Wände, Dach, Fenster, fest installierte Sanitäranlagen. Wenn Sturm das Dach abdeckt oder Hagel die Solaranlage zerbeult, zahlt die Gebäudeversicherung.
Dann ist da noch die Haftung. Ein morsch gewordener Ast fällt vom Baum in Ihrem Garten auf das Auto des Nachbarn. Oder ein Gast stolpert auf Ihrer vereisten Einfahrt. Hier greift die Haus- und Grundbesitzerhaftpflicht. Oft ist diese bereits in der privaten Haftpflichtversicherung enthalten, aber prüfen Sie das Kleingedruckte! Fehlt die Klausel "Mitversicherung als Haus- und Grundbesitzer", haben Sie keinen Schutz. Diese Police kostet oft weniger als eine Pizza pro Jahr, kann aber bei Fehlern existenzbedrohend sein.
Was kostet die Wohngebäudeversicherung wirklich?
Die Preise schwanken enorm. Ein pauschaler Richtwert hilft wenig, wenn man die Faktoren nicht kennt. Laut aktuellen Daten von Vergleichsportalen wie CHECK24 und Verivox (Stand 2024/2025) liegen die jährlichen Kosten für ein typisches Einfamilienhaus (100-120 qm) zwischen 200 und 700 Euro. Warum diese Spanne?
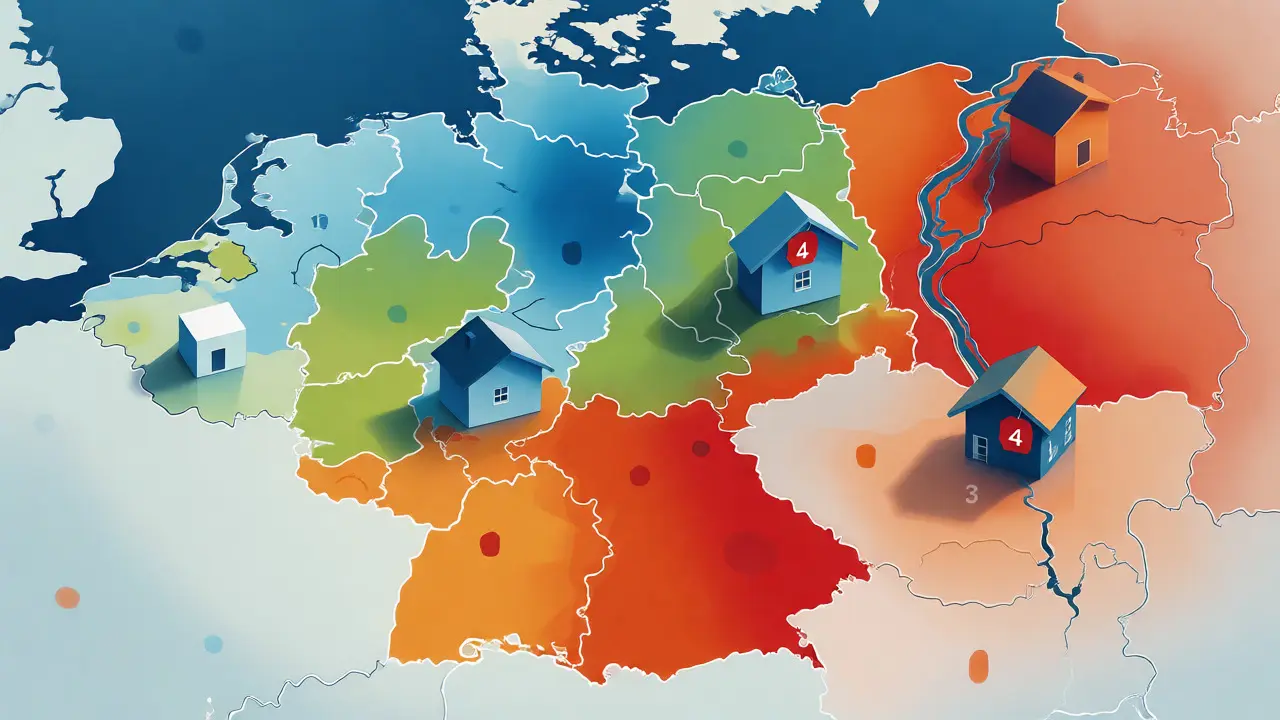
Der größte Hebel ist die Region. Deutschland wird in sogenannte ZÜRS-Zonen (Zonierungssystem für Überschwemmungsrisiken) eingeteilt. Zone 1 bedeutet geringes Hochwasserrisiko, Zone 4 hohes Risiko. In Hamburg (oft Zone 2 oder 3) zahlen Sie deutlich mehr als in Teilen Brandenburgs (Zone 1). Ein Beispiel: Für ein Haus in Berlin-Marzahn (Zone 1) können es 360 Euro sein, während ein vergleichbares Objekt in Hamburg-Mitte über 520 Euro kostet - ohne Elementarschutz wohlgemerkt.
| Anbieter / Tarif | Jährliche Prämie (ca.) | Elementarschutz inklusive? | Besonderheit |
|---|---|---|---|
| CHECK24 Bestpreis (SFR) | ~140 € | Nein (Basis) | Sehr günstig, Basis-Schutz Feuer/Wasser/Sturm |
| DEVK Standard | ~252 € | Optionale Aufzahlung | Guter Service, Rabatte für Beamte möglich |
| Allianz Komfort | ~450 €+ | Ja (Premium) | Umfangreich, inkl. Extremwetter-Garantie |
| Verivox Durchschnitt | ~450 € | Abhängig vom Tarif | Mittlerer Marktstandard mit Elementarschutz |
Der Elefant im Raum: Elementarschäden
Früher war "Feuer, Leitungswasser, Sturm/Hagel" Standard. Heute reicht das nicht mehr. Starkregen, Rückstau, Überschwemmung oder Erdrutsch gelten als Elementarschäden. Diese sind im Basistarif meist ausgeschlossen. Dabei zeigen Statistiken des GDV (Gesamtverband der Deutschen Versicherungswirtschaft), dass nur etwa 35 Prozent der deutschen Häuser gegen Elementargefahren versichert sind. Das ist fahrlässig, besonders nach den Flutkatastrophen der letzten Jahre.
Ein Elementarschutz kostet Aufschlag. Rechnen Sie mit 50 bis 150 Euro extra pro Jahr, je nach Risikozone. Die Selbstbeteiligung liegt hier oft bei 500 oder 1.000 Euro pro Schadensfall. Ist Ihnen das zu teuer? Prüfen Sie genau, ob Ihr Standort tatsächlich gefährdet ist. Eine ZÜRS-Zone-1-Lage weit weg von Flüssen macht den Zusatzschutz vielleicht entbehrlich - doch das Wetter wird unberechenbarer. Experten raten inzwischen fast jedem Eigentümer, den Elementarschutz zumindest zu prüfen.
Kostenfalle Unterversicherung
Der häufigste Fehler beim Abschluss: Die falsche Versicherungssumme. Viele denken, sie brauchen so viel Versicherungssumme, wie das Haus wert ist (Marktwert). Falsch! Es geht um den Wiederaufbauwert. Also: Was kostet es, das Haus exakt so wieder neu zu bauen, wenn es abbrennt? Inklusive Abrisskosten, Entsorgung und gestiegenen Materialpreisen.
Wenn Sie unterversichert sind, kürzt die Versicherung die Leistung anteilig. Beispiel: Ihr Haus kostet 300.000 Euro im Wiederaufbau. Sie haben es aber nur mit 200.000 Euro versichert. Entsteht ein Schaden von 50.000 Euro, zahlt die Versicherung nur 2/3 davon, also 33.333 Euro. Den Rest zahlen Sie selbst. Nutzen Sie Rechner der Versicherer oder lassen Sie den Wert professionell ermitteln (Richtwert aktuell ca. 2.500 € pro qm Wohnfläche, je nach Ausstattung).
Haftpflicht: Günstige Sicherheit für Eigentümer
Die Haus- und Grundbesitzerhaftpflicht ist der Preis-Leistungs-Held. Wer bereits eine private Haftpflicht hat, muss oft nur wenige Euro im Jahr draufzahlen, um die Objekthaftung einzuschließen. Liegt keine private Police vor, kostet die reine Haus- und Grundbesitzerhaftpflicht meist zwischen 30 und 80 Euro jährlich.
Worauf achten? Deckungssummen sollten mindestens 10 Millionen Euro betragen. Personenschäden sind teuer. Wenn jemand auf Ihrer Treppe stürzt und invalide wird, laufen die Kosten schnell in die Hunderttausende. Achten Sie darauf, dass auch Mietsachschäden (wenn Sie Teile vermieten) und Gefälligkeitshandlungen abgedeckt sind. Bei Mehrfamilienhäusern oder vermieteten Objekten ist diese Police Pflichtprogramm, nicht Kür.
Spartipps und Anbieter-Vergleich
Lohnt sich der Wechsel? Ja, oft. Der deutsche Markt ist fragmentiert mit über 50 Anbietern. Die Top 5 (Allianz, AXA, DEVK, Cosmos Direkt, HDI) halten einen großen Teil des Marktes, aber Nischenanbieter und digitale Tarife sind häufig günstiger.
- Neubaustatus nutzen: Moderne Häuser (ab Baujahr 2000) erhalten oft Rabatte von 20-50 %, weil sie strengeren Brandschutzvorschriften entsprechen. Die DEVK bietet hier beispielsweise attraktive Staffeln an.
- Zahlweise anpassen: Jährliche Zahlung ist meist günstiger als monatliche Abbuchung. Sparquoten von 5-10 % sind üblich.
- Selbstbeteiligung erhöhen: Eine SB von 500 statt 150 Euro senkt die Prämie spürbar. Tragen Sie kleinere Reparaturen lieber selbst, um die Versicherung für Katastrophenfälle zu behalten.
- Servicepauschalen meiden: Prüfen Sie, ob teure "Schutzbriefe" (Notdienst Schlüsseldienst etc.) wirklich nötig sind oder ob Sie diese Leistungen separat günstiger bekommen.
Fazit: Welche Police passt zu wem?
Für den klassischen Einfamilienhaus-Besitzer in einer sicheren Zone (Zone 1) kann eine solide Basis-Police plus optionaler Elementarschutz ab 300-400 Euro jährlich ausreichen. Digitalen Anbietern wie SFR oder Cosmos Direkt bieten hier oft die besten Konditionen. Wer in risikoreichen Lagen (Hamburg, Rhein, Donau) lebt oder einen Altbau besitzt, sollte nicht am falschen Ende sparen. Premium-Tarife der Allianz oder HUK Coburg sind hier oft ihr Geld wert, weil sie Details wie grobe Fahrlässigkeit oder Überspannungsschäden besser abdecken.
Und die Haftpflicht? Da gibt es kaum Diskussionen. Holen Sie sie sich. Sofort. Es ist die billigste Versicherung, die Sie jemals abschließen werden, und schützt Ihr gesamtes Vermögen vor einem einzigen unglücklichen Sturz.
Ist die Wohngebäudeversicherung Pflicht?
Rechtlich gesehen ist sie in den meisten Bundesländern keine gesetzliche Pflicht, aber faktisch unverzichtbar. Banken verlangen sie in der Regel als Bedingung für die Baufinanzierung. Ohne sie riskieren Sie bei Totalschaden den Verlust Ihres gesamten Eigenkapitals.
Unterscheidet sich die Versicherung für Eigentumswohnungen?
Ja. Bei einer Eigentumswohnung (ETW) schließt die Eigentümergemeinschaft (WEG) die Gebäudeversicherung für das gesamte Haus ab. Die Kosten werden über das Hausgeld auf alle Eigentümer verteilt. Sie benötigen zusätzlich eine Hausratversicherung für Ihre eigene Wohnung.
Was passiert bei Unterversicherung?
Gilt die sogenannte "Pro-Klausel" im Vertrag, wird die Entschädigung gekürzt. Haben Sie Ihr Haus zu niedrig versichert, zahlt die Versicherung nur den Anteil, der dem Verhältnis Ihrer Versicherungssumme zum tatsächlichen Wiederaufbauwert entspricht. Sie bleiben auf dem Restbetrag sitzen.
Kann ich die Versicherung jederzeit kündigen?
Meistens ja, zum Ende des laufenden Versicherungsjahres mit einer Frist von einem Monat. Nach einem Schadensfall haben beide Seiten ein Sonderkündigungsrecht innerhalb eines Monats nach Regulierung. Auch bei Beitragserhöhungen ohne Leistungsverbesserung dürfen Sie kündigen.
Deckt die Gebäudeversicherung auch Solaranlagen?
In vielen modernen Tarifen ja, aber prüfen Sie das. Ältere Policen schließen Photovoltaikanlagen manchmal aus oder begrenzen die Entschädigung. Da Solaranlagen anfällig für Hagel und Überspannung sind, sollte dieser Punkt explizit im Vertrag stehen oder per Nachtrag ergänzt werden.
edward jones
September 12, 2026 AT 04:02Endlich mal einer, der den Unterschied zwischen Hausrat und Gebäude versteht! 👏👏👏 Aber ehrlich gesagt... 🤨 ist es nicht ein bisschen naiv zu denken, dass man mit "weniger als eine Pizza" schon sicher ist? 😂😂 Die meisten Leute checken das Kleingedruckte doch nie!!! ❌❌❌ Ich hab letzte Woche erst gesehen, wie jemand wegen so einem "Kleinkram" 3000€ verloren hat... 💸💸💸 Schlimm!! 😱😱😱 Man muss da echt aufpassen, sonst wird's teuer... sehr teuer... 😬😬😬
Ursula McDermott
September 13, 2026 AT 08:32Hallo zusammen! Als Versicherungsfachfrau kann ich nur sagen: Der Beitrag trifft den Nagel auf den Kopf. 🎯 Viele unterschätzen die ZÜRS-Zonen komplett. Wenn ihr in NRW oder an Flüssen wohnt, ist Elementarschutz keine Option mehr, sondern Pflichtprogramm! Bitte prüft eure Policen genau, bevor ihr spart. Ein kleiner Fehler bei der Summenversicherung kann im Ernstfall zehntausende Euro kosten. Lieber einmal richtig kalkulieren als zweimal weinen. Habt ihr schon eure aktuelle Police gegen den Wiederaufbauwert geprüft? Das ist oft der größte Hebel für Einsparungen.
Susanne Bach
September 14, 2026 AT 08:44ja aber was ist wenn ich zur miete wohne brauche ich dann auch gebäude versicherung oder nur hausrat frag mich immer noch ob ich meine polize aktualisieren soll
Ursula McDermott
September 15, 2026 AT 22:39Liebe Susanne, als Mieter brauchst du keine Wohngebäudeversicherung! Die schließt dein Vermieter ab. Du brauchst nur eine Hausratversicherung für deine Möbel und Sachen. Und ja, bitte aktualisiere sie, besonders wenn du teure Elektronik hast. Sonst bist du unterversichert.
Kean Wong
September 17, 2026 AT 15:53It is fascinating how risk perception varies by region. In Ireland, flood insurance is becoming mandatory in some areas, yet many still rely on state aid which is insufficient. The German system of ZÜRS zones seems logical, but the pricing disparity between Zone 1 and Zone 4 can be punitive for those living near water bodies who cannot afford premiums. One must consider that climate change is rendering historical data obsolete, making static zone classifications potentially misleading for new buyers.
Germán Dollinger
September 18, 2026 AT 08:30Wir leben in einer Gesellschaft, die Angst vor dem Verlust hat, aber gleichzeitig die Realität des Risikos verdrängt. Warum zahlen wir für Sicherheit, wenn wir eigentlich Kontrolle wollen? Die Versicherung ist ein Pakt mit dem Chaos. Sie nimmt uns die Last der Katastrophe, aber auch die Möglichkeit, selbstständig zu handeln. Ist das Freiheit oder Knechtschaft? Wir bauen Häuser aus Stein, um uns vor der Natur zu schützen, und versichern sie, um uns vor dem Versagen dieses Steins zu schützen. Es ist ein endloser Kreislauf der Absicherung, der uns von der Essenz des Lebens entfernt.
Mary Maus
September 20, 2026 AT 06:00Philosophische Ergüsse helfen niemandem beim Bezahlen der Rechnung. Fakt ist: Wer nicht versichert ist, ist dumm. Punkt.
Lilli Koisser
September 20, 2026 AT 16:18Also wirklich diese pauschalen Aussagen sind einfach nur lächerlich wer hier von "dumm" spricht hat wohl noch nie eine echte Schadensregulierung erlebt die Versicherer sind alle korrupt und wollen nur unser Geld fressen dabei zahlen die im Ernstfall kaum etwas und wenn dann mit ellenlangen Begründungen warum man selbst schuld ist typisch deutsch halt alles regeln bis zum geht nicht mehr
Markus Sowada
September 22, 2026 AT 09:34Ich muss hier dringend auf einen grammatischen und inhaltlichen Fehler hinweisen!! Der Begriff "Wohngebäudeversicherung" wird im Text teilweise synonym mit "Hausrat" verwendet, was fachlich absolut falsch ist!!! 😠😠😠 Eine klare Trennung ist essentiell!!! Ohne diese Unterscheidung entstehen Missverständnisse!!! Bitte korrigieren!!! Danke!!!
Steinar Hjelmaas
September 22, 2026 AT 23:31Lieber Markus, ich verstehe deinen Eifer, aber der Text unterscheidet am Anfang sehr klar zwischen Hausrat und Gebäude. 😊 Vielleicht hast du das überlesen? Es ist wichtig, dass wir freundlich bleiben, auch wenn wir uns über Details streiten. Jeder möchte nur das Beste für seinen Schutz. 🌟 Lass uns gemeinsam lernen!
Gisela Beck
September 23, 2026 AT 19:05die banken stecken hinter den hohen preisen und die versicherer spielen nur das spiel damit wir nichts merken wenn die flut kommt sind wir eh pleite egal was die police sagt man merkt doch dass die politik die leute im stich lässt und die versicherungen sich bereichern während die normalen bürger leiden das ist kein zufall das ist absicht
Uwe Karstädt
September 24, 2026 AT 21:11Hey Gisela, ich höre deine Frustration! 😟 Aber lass uns positiv bleiben. Mit der richtigen Police und guter Vorbereitung kannst du dich gut schützen. Glaub an dich und deine Entscheidungen! Du schaffst das! 💪😊
Max Crane
September 25, 2026 AT 14:37Sehr geehrte Damen und Herren,
ich möchte darauf hinweisen, dass die Wahl der Selbstbeteiligung strategisch entscheidend ist. Eine höhere SB senkt die Prämie, erfordert jedoch Liquiditätsreserven. Für Eigentümer ohne Rücklagen ist dies riskant.
Mit freundlichen Grüßen
Max Crane
Joshua Lehmann
September 26, 2026 AT 20:02Genau das meinte ich! 😎 Wer keinen Notgroschen hat, sollte lieber niedrige SB nehmen. Kostet zwar mehr pro Jahr, aber im Ernstfall ist man nicht blank. Wichtig ist auch: Checkt die Klausel für "Grobe Fahrlässigkeit". Manche Tarife schließen die aus, das ist giftig! 🚫🔥
Anja Lorenzen
September 27, 2026 AT 08:11In Österreich haben wir ein ähnliches System, aber die Haftpflicht ist dort oft stärker in die private Haftpflicht integriert. Es lohnt sich, international zu vergleichen, denn die Versicherungslandschaft verändert sich global durch den Klimawandel. Wir müssen offener für neue Risiken sein und alte Strukturen hinterfragen.
Susanne Mildau
September 28, 2026 AT 17:29Es tut mir leid, dass ich das jetzt sagen muss, aber ich habe solche Angst, dass mein Haus abbrennt und ich alles verliere. Ich kann nachts nicht schlafen. Die Versicherer sind kalt und unbarmherzig. Ich fühle mich so allein mit dieser Sorge. Niemand versteht das wirklich. Es ist so belastend.