Stellen Sie sich vor, Sie schenken Ihrem Kind Ihre Immobilie, aber wollen trotzdem dort wohnen bleiben - oder noch besser: die Mieteinnahmen behalten, während das Kind offiziell Eigentümer wird. Klingt wie ein Widerspruch? Ist es nicht. In der Praxis stehen viele Hausbesitzer vor der Entscheidung zwischen einem Wohnrecht und einem Nießbrauchrecht. Beide Rechte sichern Ihnen den Verbleib in Ihrer Immobilie, doch steuerlich und finanziell liegen Welten dazwischen. Die falsche Wahl kann Sie Tausende Euro an Schenkungssteuer kosten oder im Alter die Liquidität rauben.
Dieser Artikel zeigt Ihnen, warum das Nießbrauchrecht für viele ältere Eigentümer oft die cleverere Variante ist, welche Fallstricke beim Grundbucheintrag lauern und wie Sie die Steuerlast mit der richtigen Berechnung minimieren. Wir schauen uns die harten Zahlen an, denn Emotionen sind schön, aber das Finanzamt rechnet nach Aktenlage.
Der fundamentale Unterschied: Nutzen vs. Bewohnen
Um die steuerlichen Folgen zu verstehen, müssen wir zuerst klären, was diese Rechte eigentlich rechtlich bedeuten. Viele verwechseln die Begriffe, weil sie im Alltag ähnlich klingen. Aber juristisch sind sie unterschiedliche Paar Schuhe.
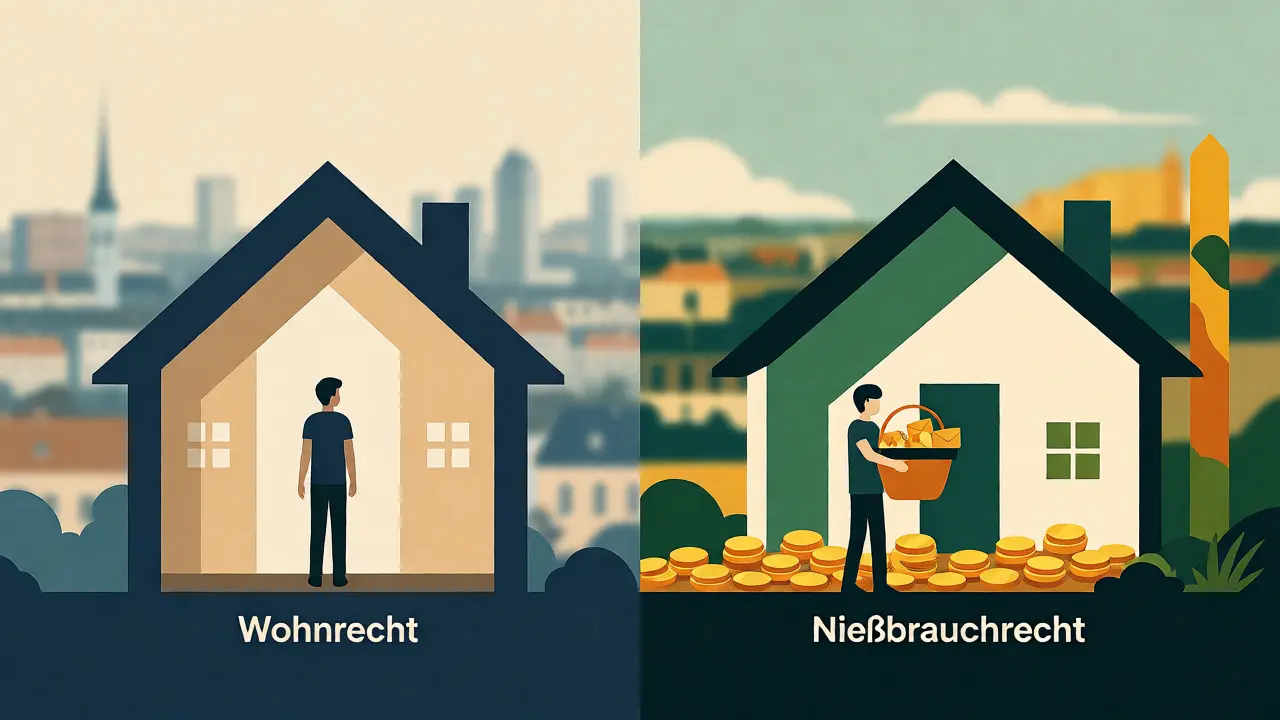
Das Wohnrecht (korrekt: Wohnungsrecht) ist eine beschränkte persönliche Dienstbarkeit gemäß § 1093 BGB. Es erlaubt Ihnen ausschließlich, die Wohnung selbst zu bewohnen. Punkt. Sie dürfen keine Untermieter reinlassen, um Geld zu verdienen, und Sie können die Immobilie nicht als Gewerbe nutzen. Es ist eng gefasst auf die persönliche Nutzung durch Sie.
Das Nießbrauchrecht geht deutlich weiter. Es ist in § 1030 BGB geregelt und gewährt Ihnen das Recht auf alle Nutzungen und Erträge aus der Sache. Das heißt konkret: Sie können die Immobilie selbst bewohnen ODER sie vermieten und die gesamten Mieteinnahmen behalten. Der Eigentümer (z.B. Ihr Kind) bekommt dann nur die sogenannte "nackte" Eigentumsposition ohne Nutzungsrechte. Diese wirtschaftliche Freiheit macht den entscheidenden Unterschied bei der Steuerberechnung aus.
Steuerliche Bewertung: Warum Nießbrauch oft günstiger ist
Hier wird es für Ihren Geldbeutel interessant. Wenn Sie eine Immobilie verschenken, fällt Schenkungssteuer an. Die Bemessungsgrundlage ist der Wert des Geschenks. Haben Sie sich aber ein Wohn- oder Nießbrauchrecht vorbehalten, sinkt der Wert, der tatsächlich auf den Beschenkten übergeht. Denn wer will schon ein Haus kaufen, in dem er nicht wohnen darf?
Das Finanzamt nutzt dafür die sogenannte Kapitalwerttabelle des Bundesministeriums der Finanzen. Der Wert Ihres Rechts wird vom Gesamtwert der Immobilie abgezogen. Je höher der Wert Ihres Vorbehaltsrechts, desto weniger muss der Beschenkte versteuern.
| Merkmal | Wohnrecht (§ 1093 BGB) | Nießbrauchrecht (§ 1030 BGB) |
|---|---|---|
| Nutzungsumfang | Nur Selbstnutzung durch Berechtigten | Selbstnutzung UND Vermietung möglich |
| Ertragsfähigkeit | Keine Mieteinnahmen für Berechtigten | Volle Mieteinnahmen für Berechtigten |
| Bewertung im Schenkungsfall | Basiswert: Jahreskaltmiete x Vervielfältiger | Höherer Wert, da auch Vermietungsertrag angerechnet werden kann |
| Steuerlicher Vorteil für Schenker | Mittel bis hoch (je nach Alter) | Oft am höchsten, da volle Ertragskraft abgezogen wird |
| Flexibilität | Gering (fest gebunden an Person) | Hoch (auch zeitlich begrenzt möglich) |
Ein Beispiel zur Verdeutlichung: Angenommen, Ihre Immobilie ist 400.000 Euro wert. Sie sind 70 Jahre alt. Bei einem lebenslangen Wohnrecht könnte das Finanzamt den Wert dieses Rechts mit ca. 150.000 Euro ansetzen. Der Beschenkte müsste also nur 250.000 Euro versteuern. Beim Nießbrauchrecht, besonders wenn Sie planen, die Immobilie zu vermieten, kann der angesetzte Wert des Rechts noch höher sein, weil die potenziellen Mieteinnahmen über Jahrzehnte hinweg berücksichtigt werden. Das drückt die Steuerlast für die nächste Generation zusätzlich.
Laufende Kosten und Pflichten: Wer zahlt was?
Die Steuerersparnis bei der Übertragung ist nur die halbe Wahrheit. Im Alltag entstehen laufende Kosten, und hier müssen Sie genau hinschreiben, wer was trägt. Das Gesetz gibt eine Grundordnung vor, aber der Notarvertrag kann davon abweichen.
Beim Nießbrauchrecht gilt laut § 1041 BGB: Der Nießbraucher (also Sie) trägt die laufenden Lasten. Dazu gehören:
- Verbrauchskosten (Strom, Wasser, Heizung)
- Grundsteuer
- Versicherungsbeiträge (Gebäudeversicherung)
- Kleinreparaturen und laufende Instandhaltung
Der Eigentümer (Ihr Kind) bleibt hingegen für die großen Instandhaltungsmaßnahmen verantwortlich, die den Substanzwert der Immobilie erhalten. Das klingt fair, führt aber oft zu Streitigkeiten. Was ist eine "große" Reparatur? Muss der Eigentümer das neue Dach zahlen, wenn das alte durch Witterung kaputt geht? Oder liegt das in Ihrer Pflicht als Nießbraucher, da Sie die Nutzungen ziehen?
Beim Wohnrecht ist die Lage ähnlich, aber oft enger definiert. Da Sie keine Erträge erzielen, argumentieren Gerichte manchmal anders bei der Verteilung von Sonderumlagen. Wichtig ist: Klären Sie dies schriftlich im Vertrag. Ein mündliches "Wir regeln das schon" ist im Erbfall wertlos.
Praktische Umsetzung: Notarkosten und Grundbuch
Beide Rechte müssen ins Grundbuch eingetragen werden, sonst gelten sie gegenüber Dritten nicht. Ohne Eintragung kann ein neuer Käufer sagen: "Ich kaufe das Haus, und du musst raus." Das Risiko wollen Sie nicht eingehen.
Die Kosten für die Eintragung variieren je nach Komplexität. Eine einfache Eintragung eines Wohnrechts kostet inklusive Notargebühren und Gerichtskosten meist zwischen 300 und 500 Euro. Für ein Nießbrauchrecht sollten Sie mit 500 bis 800 Euro rechnen, da der Vertragstext umfangreicher ist (Regelungen zu Vermietung, Kündigungsschutz, etc.).
Rechnen Sie mit einer Bearbeitungszeit von 4 bis 6 Wochen beim Grundbuchamt. In Großstädten wie Graz oder Wien kann das länger dauern. Planen Sie diesen Puffer ein, besonders wenn die Schenkung an einen bestimmten Termin (z.B. Steuerfreibetrag-Ablauf) gekoppelt ist.
Für wen eignet sich welches Recht?
Nicht jeder braucht das komplexe Nießbrauchrecht. Hier eine Entscheidungsgrundlage:
Wählen Sie das Wohnrecht, wenn:
- Sie sicher sind, dass Sie die Immobilie nie vermieten werden.
- Sie maximale Einfachheit und geringe Verwaltungsaufgaben bevorzugen.
- Der steuerliche Unterschied in Ihrem spezifischen Fall minimal ist (prüfen lassen!).
Wählen Sie das Nießbrauchrecht, wenn:
- Sie die Option haben wollen, später zu vermieten (z.B. Pflegeheim-Aufenthalt).
- Sie zusätzliche Einnahmen zur Rente generieren möchten.
- Sie die Schenkungssteuer für die Kinder maximal senken wollen.
- Sie flexibel bleiben möchten (Nießbrauch kann auch auf 10 Jahre befristet werden, Wohnrecht ist meist lebenslang).
Ein häufiges Szenario: Sie ziehen ins Altersheim. Mit einem Nießbrauchrecht können Sie die Wohnung vermieten und die Miete für die Heimkosten nutzen. Mit einem reinen Wohnrecht wäre das problematisch, da das Recht persönlich ist und oft endet, wenn Sie die Wohnung nicht mehr selbst nutzen. Achten Sie darauf, dass im Nießbrauchvertrag ausdrücklich steht, dass die Vermietung zulässig ist.
Aktuelle Trends und Zukunftsausblick
Die Nachfrage nach Nießbrauchrechten steigt. Warum? Weil die Bevölkerung altert und Immobilienwerte explodieren sind. Laut Daten des Statistischen Bundesamtes gab es 2022 über 2 Millionen Erbfälle. Gleichzeitig suchen viele Seniorinnen und Senioren nach Wegen, ihre Immobilie frühzeitig auf die Kinder zu übertragen, um Erbschaftssteuern zu sparen, aber nicht obdachlos zu werden.
Experten prognostizieren, dass die Nutzung von Nießbrauchrechten weiter zunehmen wird. Das liegt auch daran, dass Banken solche Konstellationen zunehmend akzeptieren, obwohl ein belastetes Objekt schwerer zu finanzieren ist. Potenzielle Käufer sind oft skeptisch, wenn ein Nießbraucher noch 20 Jahre lang Miete kassiert. Das kann den Wiederverkaufswert kurzfristig drücken, langfristig aber durch die steuerliche Attraktivität für die Familie ausgeglichen werden.
Auch politisch wird diskutiert, ob die Kapitalwerttabelle angepasst werden muss, um die gestiegenen Zinsen und Immobilienpreise realistischer abzubilden. Halten Sie Augen offen, denn Änderungen in der Bewertungsverordnung können die Planungssicherheit beeinflussen.
Kann ich mein Nießbrauchrecht verkaufen?
Grundsätzlich sind Nießbrauch- und Wohnrechte höchstpersönliche Rechte und daher nicht übertragbar. Sie können das Recht jedoch durch einen Aufhebungsvertrag löschen lassen, wenn Sie beispielsweise ins Pflegeheim ziehen und die Immobilie nicht mehr nutzen. Dies erfordert meist die Zustimmung des Eigentümers und eine Eintragung im Grundbuch.
Was passiert mit dem Nießbrauchrecht, wenn der Eigentümer stirbt?
Das Nießbrauchrecht bleibt bestehen. Es ist ein dingliches Recht, das am Grundstück haftet. Wenn der Eigentümer (z.B. Ihr Kind) verstirbt, geht das Eigentum an dessen Erben über, aber Ihr Nießbrauchrecht bleibt unberührt. Die Erben treten in die Position des "nackten" Eigentümers ein und müssen Ihr Nutzungsrecht respektieren.
Muss ich als Nießbraucher die Renovierungskosten tragen?
Nach § 1041 BGB tragen Sie als Nießbraucher die laufenden Unterhaltskosten und Kleinreparaturen. Große Instandhaltungsmaßnahmen, die den Bestand der Immobilie sichern (wie Dachsanierung oder Fassadenrenovierung), gehen in der Regel zulasten des Eigentümers. Diese Aufteilung sollte jedoch individuell im Notarvertrag klar definiert werden, um Streit zu vermeiden.
Wie wirkt sich das Nießbrauchrecht auf die Erbschaftssteuer aus?
Es reduziert den steuerpflichtigen Wert der Erbschaft erheblich. Da der Erbe die Immobilie ja nicht sofort frei nutzen kann, mindert der Kapitalwert des Nießbrauchs den Bemessungswert. Je jünger der Nießbraucher zum Zeitpunkt der Übertragung ist, desto höher ist dieser Abzug und desto niedriger die Steuerlast für den Erben.
Kann ich mit einem Wohnrecht meine Wohnung untervermieten?
Nein, grundsätzlich nicht. Das Wohnrecht (§ 1093 BGB) ist streng persönlich. Sie dürfen Dritte nur aufnehmen, wenn dies im Vertrag ausdrücklich erlaubt ist (z.B. für Pflegepersonal). Eine kommerzielle Vermietung an Fremde zur Erzielung von Mieteinnahmen ist beim klassischen Wohnrecht ausgeschlossen. Dafür brauchen Sie ein Nießbrauchrecht.